


ბინის ყიდვა იპოთეკით საკუთარი საცხოვრებლის შეძენის ერთ-ერთი გავრცელებული გზაა. ამ შემთხვევაში მყიდველი ღირებულების ნაწილს საკუთარი რესურსით ფარავს, დარჩენილი თანხისთვის კი ბანკის დაფინანსებას იყენებს და სესხს წინასწარ შეთანხმებული გრაფიკით იხდის.
თუმცა იპოთეკური სესხი გრძელვადიანი ფინანსური ვალდებულებაა. ამიტომ გადაწყვეტილების მიღებამდე მნიშვნელოვანია იცოდეთ, როგორ ხდება ბინის შეძენა იპოთეკით, რა ეტაპებს გადიხართ ბანკში, რა ხარჯები შეიძლება ახლდეს სესხს და რას უნდა მიაქციოთ ყურადღება კონკრეტული ბინის შერჩევისას.
როგორ ხდება ბინის ყიდვა იპოთეკური სესხით?
იპოთეკით ბინის ყიდვა რამდენიმე თანმიმდევრულ ეტაპს მოიცავს. თავდაპირველად უნდა განსაზღვროთ ხელმისაწვდომი ბიუჯეტი, შემდეგ შეარჩიოთ ბინა და საბანკო შეთავაზება, მოამზადოთ საჭირო დოკუმენტები და გაიაროთ ქონების შეფასება. სესხის დამტკიცების შემდეგ ფორმდება შესაბამისი ხელშეკრულებები და საკუთრებისა და იპოთეკის უფლებები საჯარო რეესტრში რეგისტრირდება.
თუ კითხვაზე „როგორ ვიყიდო ბინა იპოთეკით?“ პასუხს ეძებთ, პროცესის დაწყება უმჯობესია არა კონკრეტული ბანკის შეთავაზების არჩევით, არამედ საკუთარი ფინანსური შესაძლებლობების შეფასებით.
1. შეაფასეთ საკუთარი ფინანსური შესაძლებლობები
სანამ ბინის ყიდვა და საბანკო დაფინანსების მოძიება დაიწყება, სასურველია წინასწარ განისაზღვროს, რა ოდენობის ყოველთვიური გადასახადი იქნება მისაღები პირადი ან ოჯახური ბიუჯეტისთვის.
ბანკი სესხის განხილვისას აფასებს შემოსავლებს, არსებულ საკრედიტო ვალდებულებებს, მოთხოვნილი სესხის მოცულობასა და უზრუნველყოფად გამოყენებული უძრავი ქონების ღირებულებას. შესაბამისად, მხოლოდ ბინის ფასის ცოდნა საკმარისი არ არის.
გასათვალისწინებელია სხვა ხარჯებიც: წინასწარი შენატანი, ქონების შეფასება, რეგისტრაციასთან დაკავშირებული საფასური, შესაძლო დაზღვევა და სესხის ხელშეკრულებით განსაზღვრული სხვა ფინანსური ხარჯები.
ყოველთვიური შენატანი ისეთი უნდა იყოს, რომ მისი დაფარვის შემდეგ ბიუჯეტში დარჩეს საკმარისი რესურსი ყოველდღიური ხარჯებისა და გაუთვალისწინებელი შემთხვევებისთვისაც.
2. შეარჩიეთ ბინა და შეადარეთ ბანკების პირობები
შემდეგი ეტაპია სასურველი უძრავი ქონებისა და საბანკო შეთავაზების შერჩევა. თუ მშენებარე ბინები გაინტერესებთ, დაფინანსების პირობების გარკვევისას სასურველია გაითვალისწინოთ კონკრეტული პროექტის სტატუსიც, რადგან ბანკის გადაწყვეტილებაზე თავად ქონების მახასიათებლებიც მოქმედებს.
ბანკების შეთავაზებების შედარებისას მხოლოდ ნომინალური საპროცენტო განაკვეთის ნახვა არ არის საკმარისი. მნიშვნელოვანია ეფექტური საპროცენტო განაკვეთი, სესხის ვადა, ყოველთვიური გადასახადი, წინსწრებით დაფარვის პირობები, დამატებითი საკომისიოები და სხვა სავალდებულო ხარჯები.
ყურადღება უნდა მიექცეს საპროცენტო განაკვეთის ტიპსაც. ფიქსირებული განაკვეთის პირობებში განაკვეთი ხელშეკრულებით განსაზღვრული პერიოდის განმავლობაში არ იცვლება. ცვლადი ან ინდექსირებული განაკვეთის შემთხვევაში კი სესხის ღირებულება შეიძლება შეიცვალოს იმ პირობების ან ინდექსის შესაბამისად, რომელზეც ხელშეკრულებაა მიბმული.
ამიტომ ორი სესხი ერთნაირი საწყისი პროცენტით საბოლოო ღირებულებით ერთმანეთისგან მნიშვნელოვნად შეიძლება განსხვავდებოდეს.
3. მოამზადეთ წინასწარი შენატანი და დოკუმენტები
იპოთეკური სესხით ბინის ყიდვის დროს ბანკმა შესაძლოა ბინის მთლიანი ღირებულება არ დააფინანსოს. სხვაობას მყიდველი საკუთარი თანხით ფარავს. საჭირო თანამონაწილეობის მოცულობა დამოკიდებულია ბანკის პირობებზე, სესხის ტიპზე, ვალუტასა და კონკრეტული ქონების შეფასებაზე.
დოკუმენტების ზუსტი ჩამონათვალიც ბანკის მიხედვით განსხვავდება. ჩვეულებრივ, ფინანსურ ორგანიზაციას სჭირდება პირადობის დამადასტურებელი ინფორმაცია, შემოსავლის შესახებ მონაცემები და შესაძენ ქონებასთან დაკავშირებული დოკუმენტაცია.
ბანკი ასევე ამოწმებს უძრავ ქონებას და მის ღირებულებას. სწორედ შეფასებული ღირებულება შეიძლება გახდეს ერთ-ერთი საფუძველი იმის განსაზღვრისთვის, რა მოცულობის დაფინანსებას შესთავაზებს ბანკი მსესხებელს.
4. ქონების შეფასება, სესხის დამტკიცება და რეგისტრაცია
დოკუმენტებისა და ფინანსური მდგომარეობის შესწავლის შემდეგ ბანკი იღებს გადაწყვეტილებას სესხის დამტკიცებაზე. დადებითი პასუხის შემთხვევაში ფორმდება საბანკო და უძრავი ქონების შეძენასთან დაკავშირებული ხელშეკრულებები.
შემდეგ საკუთრების უფლება და იპოთეკა საჯარო რეესტრში რეგისტრირდება. ბინის იპოთეკით დატვირთვა ნიშნავს, რომ უძრავი ქონება სესხის უზრუნველყოფად გამოიყენება. ამასთან, ბინა კვლავ მესაკუთრის საკუთრებაში რჩება, თუმცა მასზე ბანკის იპოთეკის უფლება რეგისტრირდება სესხის პირობების შესაბამისად.
შესაბამისად, სახლის ყიდვა იპოთეკით არ ნიშნავს, რომ ქონება სესხის დაფარვამდე ბანკის საკუთრებაა. იპოთეკა უზრუნველყოფის მექანიზმია.
რა უნდა შეამოწმოთ, თუ ბინა უკვე იპოთეკით არის დატვირთული?
ცალკე შემთხვევაა იპოთეკით დატვირთული ბინის ყიდვა. ასეთი ქონების შეძენა შესაძლებელია, თუმცა გარიგებამდე აუცილებელია არსებული ვალდებულებების ზუსტად გარკვევა.
თუ განცხადებაში წერია „იყიდება იპოთეკით დატვირთული ბინა“, პირველ რიგში უნდა შემოწმდეს საჯარო რეესტრის ამონაწერი. იქ ჩანს ქონების მესაკუთრე და უძრავ ნივთზე რეგისტრირებული უფლებები თუ ვალდებულებები.
ასევე მნიშვნელოვანია გაირკვეს, რომელი ფინანსური ორგანიზაციის სასარგებლოდ არის იპოთეკა რეგისტრირებული და რა პროცედურით უნდა დაიფაროს არსებული ვალდებულება. პრაქტიკაში მსგავსი გარიგება ხშირად არსებული კრედიტორი ბანკის ჩართულობასაც მოითხოვს, რათა თანხის გადახდა, ძველი იპოთეკის მოხსნა და საჭიროების შემთხვევაში ახალი იპოთეკის რეგისტრაცია შეთანხმებული თანმიმდევრობით მოხდეს.
იპოთეკით დატვირთული ბინის გადაფორმება ამიტომ ჩვეულებრივ ნასყიდობასთან შედარებით მეტ წინასწარ კოორდინაციას მოითხოვს. კონკრეტული პროცედურა დამოკიდებულია არსებულ ხელშეკრულებაზე, ბანკსა და მყიდველის დაფინანსების ფორმაზე.
ბინები იპოთეკით თბილისში
დედაქალაქში არჩევანი ფართოა როგორც უბნების, ისე პროექტების ტიპების მიხედვით. როდესაც ბინები თბილისში იპოთეკური დაფინანსებით იძებნება, მხოლოდ კვადრატული მეტრის ფასი არ უნდა გახდეს არჩევანის მთავარი კრიტერიუმი.
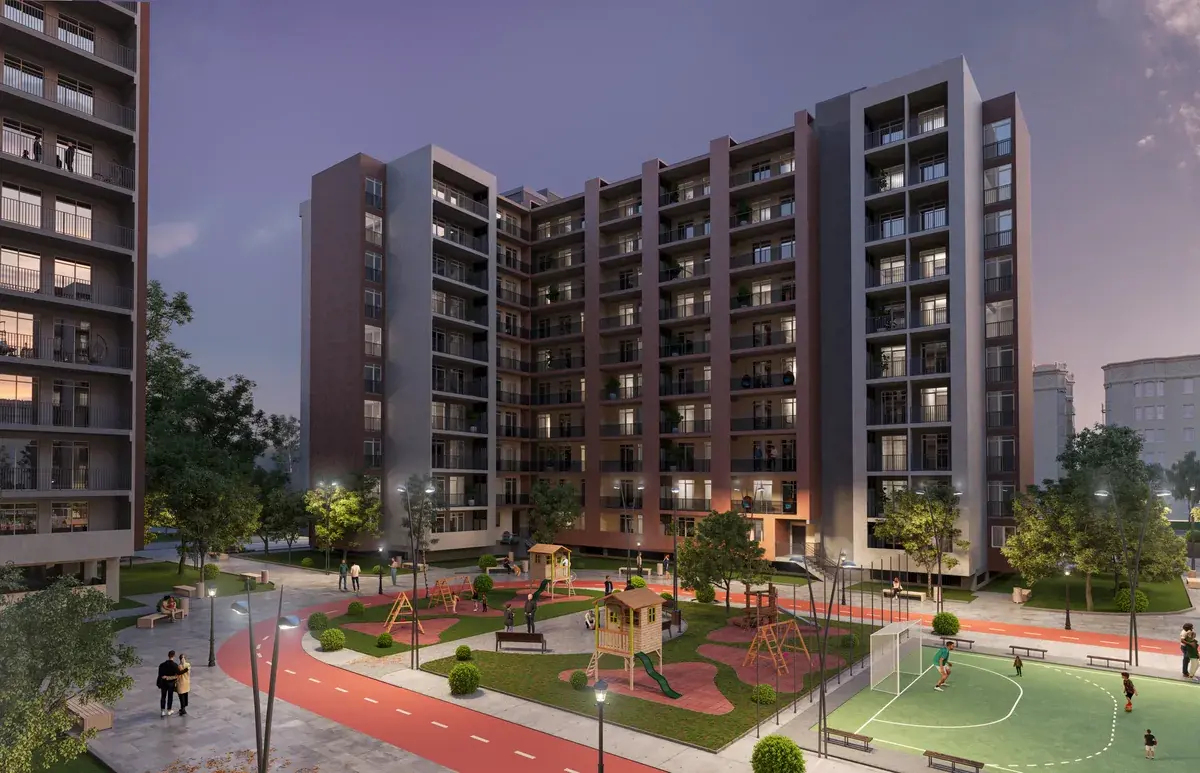
მნიშვნელოვანია ტრანსპორტთან კავშირი, ყოველდღიური ინფრასტრუქტურა, მშენებლობის სტატუსი, პროექტის გეგმარება და ისიც, რამდენად შეესაბამება ბინა ოჯახის გრძელვადიან საჭიროებებს.
„არქის“ ერთ-ერთი მიმდინარე პროექტია ცოტნე დადიანის ქუჩაზე მდებარე „გრანდ ავენიუ“. პროექტი „ქალაქის ახალი ცენტრი“ კონცეფციით ვითარდება და მისი ტერიტორიის 75% გამწვანებასა და რეკრეაციას ეთმობა. კომპლექსში დაგეგმილია საცხოვრებელი და საოფისე სივრცეები, სკოლა, საბავშვო ბაღი, საერთო სამუშაო სივრცეები, სპორტული და გასართობი ინფრასტრუქტურა, კვების ობიექტები და სხვა ყოველდღიური სერვისები.
კიდევ ერთი მიმდინარე პროექტია უნივერსიტეტის ქუჩაზე მდებარე „არქი უნივერსი“. საბურთალოს ლოკაციასთან ერთად კომპლექსში გათვალისწინებულია ფიტნეს დარბაზი, ღია აუზი, ლობი, კონსიერჟის მომსახურება და კომერციული სივრცეები.
იპოთეკით ბინის ყიდვა თბილისში გრძელვადიანი გადაწყვეტილებაა. ამიტომ კონკრეტული პროექტის შერჩევისას სასურველია შეფასდეს არა მხოლოდ დღევანდელი ფასი, არამედ ლოკაცია, ინფრასტრუქტურა, მშენებლობის ხარისხი და ის, რამდენად შეესაბამება ქონება თქვენს სამომავლო გეგმებს.
იპოთეკის ალტერნატივა: შიდა განვადება
ბინის შესაძენად საბანკო იპოთეკა ერთადერთი გზა არ არის. კონკრეტული პროექტისა და შეთავაზების მიხედვით შესაძლოა ხელმისაწვდომი იყოს ბინის ყიდვა შიდა განვადებით - ამ გზით გადახდის პირობები უშუალოდ დეველოპერთან თანხმდება.
იპოთეკასა და შიდა განვადებას განსხვავებული ვადები, მოთხოვნები და გადახდის სტრუქტურა აქვს. ამიტომ არჩევამდე სასურველია ორივე ვარიანტის სრული ღირებულებისა და გადასახდელების გრაფიკის შედარება.
ზოგიერთ შემთხვევაში მყიდველი თავდაპირველად შიდა განვადებას იყენებს, მოგვიანებით კი დაფინანსების სხვა ფორმაზე გადადის. კონკრეტული შესაძლებლობა და პირობები წინასწარ უნდა დაზუსტდეს დეველოპერთან და ფინანსურ ორგანიზაციასთან.
ბინები იპოთეკით ბათუმში
ბინები ბათუმში საინტერესოა როგორც საცხოვრებლად, ისე საინვესტიციო მიზნით, თუმცა ამ ორი მიზნისთვის ბინის შერჩევის კრიტერიუმები ერთმანეთისგან განსხვავდება.
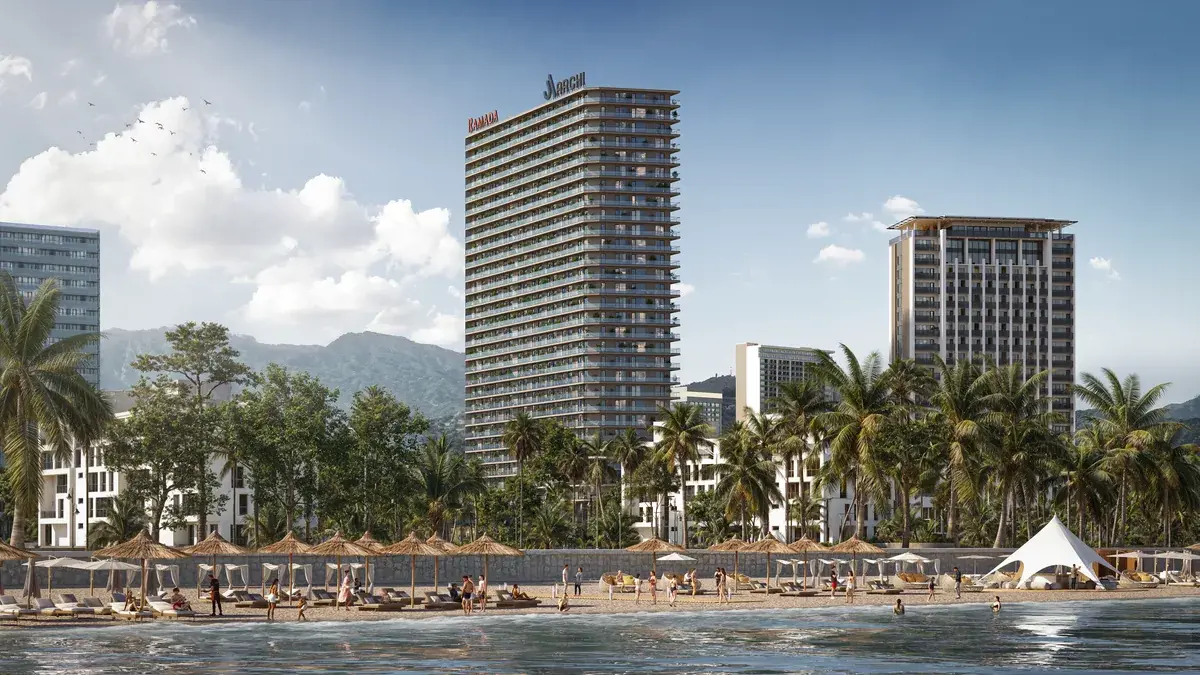
თუ ბინა პირადი საცხოვრებლისთვის გჭირდებათ, მნიშვნელოვანია ყოველდღიური ინფრასტრუქტურა, ტრანსპორტი და ის, რამდენად მოსახერხებელია ლოკაცია მთელი წლის განმავლობაში.
საინვესტიციო ბინის შემთხვევაში გასათვალისწინებელია გაქირავების პოტენციალი, სეზონურობა, მოსალოდნელი დატვირთულობა, ბინის მოწყობისა და მოვლის ხარჯები. მხოლოდ ზღვის სიახლოვე ავტომატურად არ ნიშნავს, რომ ქირიდან მიღებული შემოსავალი იპოთეკის ყოველთვიურ გადასახადს სრულად დაფარავს.
ამიტომ ბინის შეძენა იპოთეკით ბათუმში საინვესტიციო მიზნით წინასწარ ფინანსურ გათვლას მოითხოვს.
ბინები იპოთეკით ქუთაისსა და რუსთავში
თუ ბინები იპოთეკით ქუთაისში ან რუსთავში გაინტერესებთ, საბანკო პროცესის ძირითადი ეტაპები მსგავსია: ბანკი აფასებს მსესხებლის ფინანსურ შესაძლებლობებს, შესაძენ ქონებასა და მოთხოვნილი დაფინანსების მოცულობას.
თუმცა კონკრეტული ბინის ლოკაციამ და საბაზრო შეფასებამ შესაძლოა გავლენა მოახდინოს ბანკის მიერ შეთავაზებულ პირობებზეც. ამიტომ არ არის სასურველი წინასწარ ვივარაუდოთ, რომ ერთი და იგივე ღირებულების ბინა საქართველოს ყველა ქალაქში იდენტური პირობებით დაფინანსდება.
თუ პირველი საცხოვრებლის შეძენას გეგმავთ, სხვადასხვა ქალაქში ბინის ფასის გარდა უნდა შეადაროთ ყოველთვიური გადასახადი, სამუშაო ადგილთან და საჭირო ინფრასტრუქტურასთან კავშირი და ქონების გრძელვადიანი გამოყენების შესაძლებლობა.
რას უნდა მიაქციოთ ყურადღება დეველოპერის შერჩევისას?
იპოთეკით შეძენისას ფინანსური პირობების გარდა მნიშვნელოვანი საკითხია თავად უძრავი ქონებაც. განსაკუთრებით მაშინ, როდესაც ახალაშენებული ბინები ან მშენებლობის პროცესში მყოფი პროექტები განიხილება.
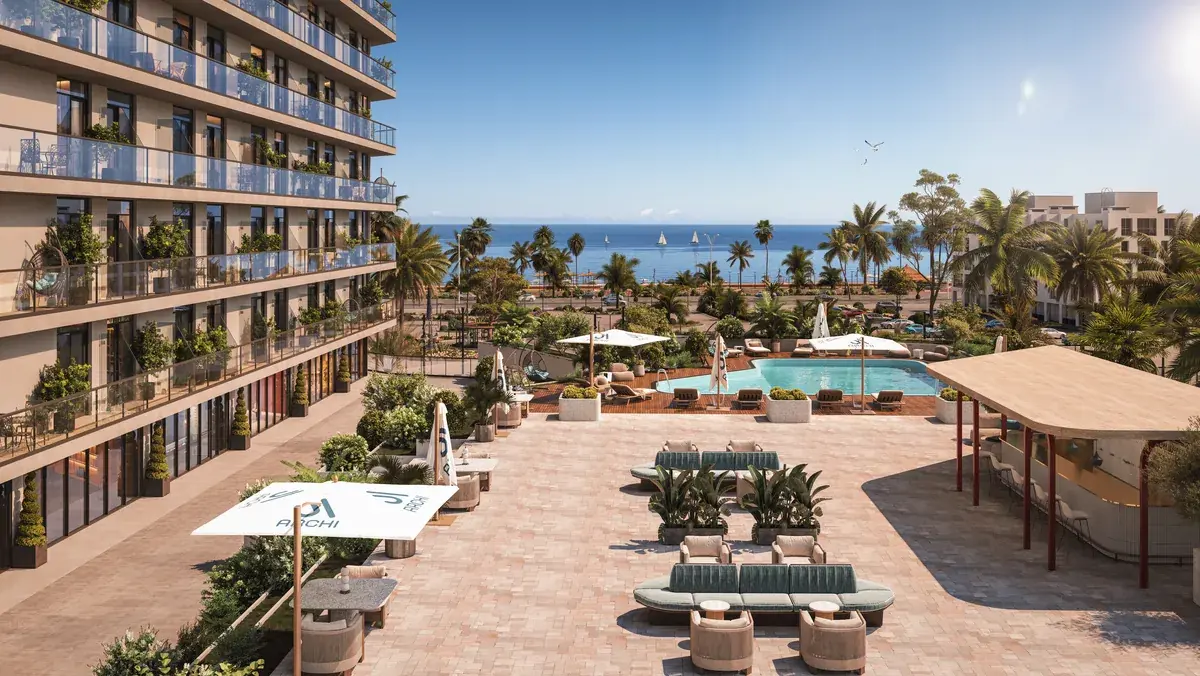
სასურველია შეისწავლოთ დეველოპერის გამოცდილება, დასრულებული პროექტები, მიმდინარე მშენებლობების მდგომარეობა, გამოყენებული მასალები, ხელშეკრულების პირობები და პროექტში დაგეგმილი ინფრასტრუქტურა.
„არქი“ საქართველოს ბაზარზე 2006 წლიდან ოპერირებს და პროექტებს თბილისში, რეგიონებსა და საკურორტო მიმართულებებში ავითარებს.
ენერგოეფექტურობა და მშენებლობის მასალები
„არქის“ პროექტებში გამოიყენება გერმანული YTONG-ის ენერგოეფექტური სამშენებლო ბლოკები. კომპანიის ინფორმაციით, მასალა შენობაში ტემპერატურის შენარჩუნებას უწყობს ხელს და გათბობა-გაგრილებისთვის საჭირო ენერგიის მოხმარებას ამცირებს.
ბინის შერჩევისას ენერგოეფექტურობას პრაქტიკული მნიშვნელობაც აქვს. თბოიზოლაცია, კარ-ფანჯრის ხარისხი და შენობის საინჟინრო გადაწყვეტები სამომავლოდ საცხოვრებლის მოვლის ხარჯებზე მოქმედებს.
ასევე მნიშვნელოვანია, რა მდგომარეობაში გადაეცემა ბინა მყიდველს. მწვანე კარკასი საშუალებას იძლევა, დასრულების დარჩენილი სამუშაოები და ინტერიერი მფლობელმა საკუთარი საჭიროებების შესაბამისად დაგეგმოს.
ბინის შეძენა იპოთეკით საინვესტიციო მიზნით
უძრავ ქონებაში ინვესტიცია შეიძლება ემსახურებოდეს როგორც კაპიტალის გრძელვადიან შენარჩუნებას, ისე გაქირავებიდან შემოსავლის მიღებას. თუმცა იპოთეკით შეძენილი საინვესტიციო ბინის შეფასებისას საჭიროა შემოსავლებთან ერთად ხარჯების გათვლაც.
გასათვალისწინებელია სესხის პროცენტი, ყოველთვიური შენატანი, ბინის მოწყობა, მოვლა, შესაძლო ცარიელი პერიოდები და სხვა ხარჯები. მხოლოდ იმის ვარაუდი, რომ უძრავი ქონების ფასი მომავალში აუცილებლად გაიზრდება, საინვესტიციო გადაწყვეტილებისთვის საკმარისი საფუძველი არ არის.
სხვა მხრივ, იპოთეკას ერთი მნიშვნელოვანი ფუნქცია აქვს: იგი საშუალებას გაძლევთ ქონების სრული ღირებულების ერთბაშად გადახდის გარეშე შეიძინოთ აქტივი და მისი ღირებულება ხანგრძლივი პერიოდის განმავლობაში დაფაროთ.
ბინის ყიდვა იპოთეკით ყველაზე მეტად მაშინ არის გააზრებული გადაწყვეტილება, როდესაც წინასწარ იცით სესხის სრული ღირებულება, რეალისტურად აფასებთ საკუთარ ბიუჯეტს და ისეთ ბინას ირჩევთ, რომელიც თქვენს საჭიროებებს არა მხოლოდ დღეს, არამედ გრძელვადიან პერსპექტივაშიც პასუხობს.